警惕“0中介0押金”租房陷阱 捆绑金融中介服务的隐患
在一些热门租房区域如中建康城、金融港、华夏理工、软件园、当代梦工厂等地,出现了大量以“0中介费、0押金”为噱头的租房广告。这些广告通常由一些新兴的租房平台或资产管理公司发布,表面上看是为租客减轻经济压力,实则可能暗藏捆绑金融中介服务的消费陷阱。
一、诱人的宣传背后
“0中介0押金”对刚毕业的大学生、短期务工人员或手头资金紧张的租客极具吸引力。以中建康城、金融港周边为例,由于临近高校(华夏理工)和产业园区(软件园、当代梦工厂),租房需求旺盛,这类广告遍布网络平台、小区门口甚至共享单车车筐。租客一旦联系,往往会被要求通过指定的小程序或APP完成签约,并强制开通一笔“租金分期”或“租金贷”产品。此时,原本的“0押金”被替换为“信用免押”,但实质是让租客向合作的金融机构申请贷款,一次性支付全年或半年租金。所谓“0中介”,则可能以“服务费”“咨询费”“金融手续费”等名目悄然转移。
二、金融中介服务的捆绑逻辑
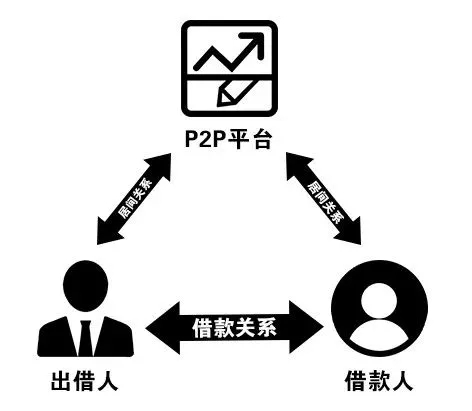
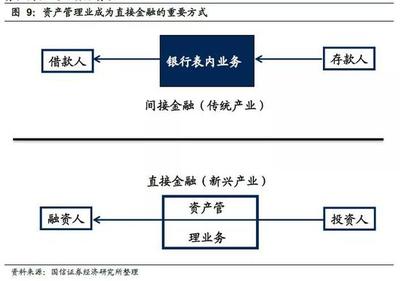
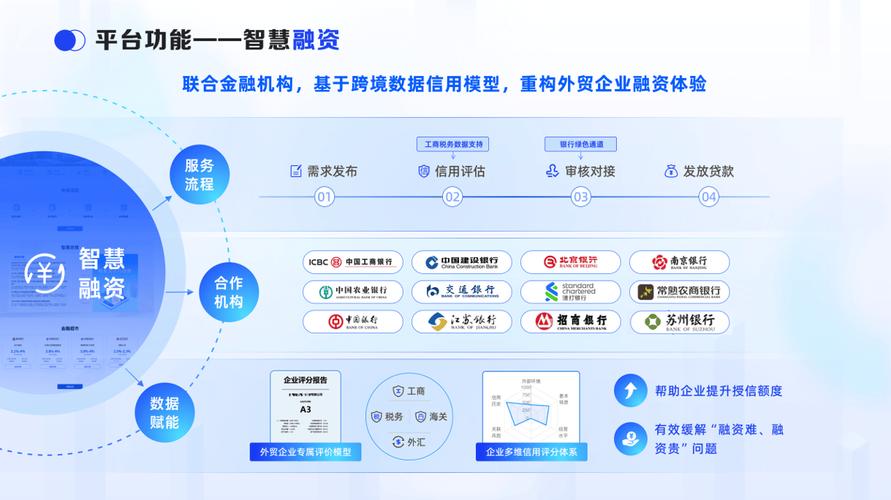
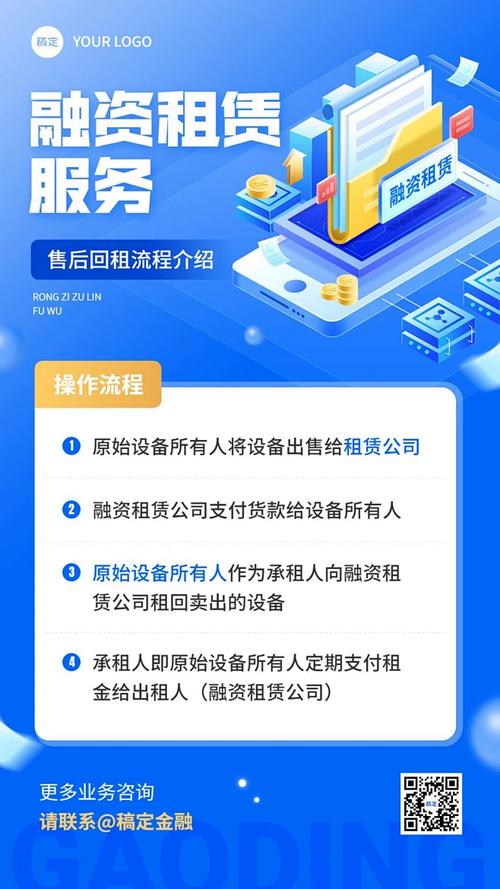
这类模式的核心在于:房东或二房东将房源委托给租赁机构,租赁机构再引入金融中介,由金融中介向租客放款。租客每月偿还的不是房租,而是贷款本息。对于租赁机构来说,一次性拿到全年租金,形成资金池;金融中介则赚取利息或渠道返点。一旦租赁机构经营不善跑路,租客不仅面临被房东清退的风险,还要继续偿还贷款,否则影响个人征信。在金融港、软件园等白领聚集区,已有类似纠纷见诸报端。
三、隐性成本与法律风险
表面上免了押金和中介费,但租客可能承担更高的隐性成本:
- 利率成本:租金贷年化利率通常在6%~15%不等,远高于普通押金的机会成本。
- 提前退租违约金:若中途换工作或离开武汉,提前退租需一次性结清贷款,并支付高额违约金。
- 征信风险:一旦忘记还款或对贷款不知情,直接留下逾期记录。
- 维权困难:许多金融中介公司注册地在外地,合同条款复杂,租客难以追溯。
四、如何识别与防范
针对中建康城、金融港、华夏理工、软件园、当代梦工厂等区域的租客,建议采取以下措施:
- 看合同主体:签约前确认出租方是谁,贷款合同与租赁合同是否分开。如果必须扫码申请“分期”或“免押”,高度警惕。
- 拒绝捆绑:明确要求“押一付一”等传统支付方式。若对方坚持,可更换房源。
- 查询征信:签约后一个月内查询个人信用报告,看是否出现不明贷款记录。
- 保留证据:对广告页面、聊天记录、合同全文截图保存,以便向当地住建局或金融监管部门投诉。
五、
“0中介0押金”并非福利,而是将租赁关系异化为金融借贷关系。金融中介服务的介入,让原本简单的租房行为变得复杂且风险陡增。在金融港、软件园、华夏理工周边这样的高需求区域,租客更应保持清醒:真正的零成本不存在,只有看清合同背后的金融逻辑,才能避免陷入“租房变还贷”的困局。
如若转载,请注明出处:http://www.gdjr88.com/product/33.html
更新时间:2026-09-15 08:51:14